CoreWeave 违约概率被定价超 60%:AI 算力的借钱狂欢撞上信用墙(2026年10月)
2026 年 10 月 15 日,GPU 云租赁商 CoreWeave 五年期 CDS 利差盘中达 1194.5 个基点创历史新高,隐含五年违约概率超 60%。本文拆解其 400 亿美元债务结构、信用压力沿 AI 产业链蔓延的证据,以及算力租赁、模型 API、国内平台三条对冲路径。


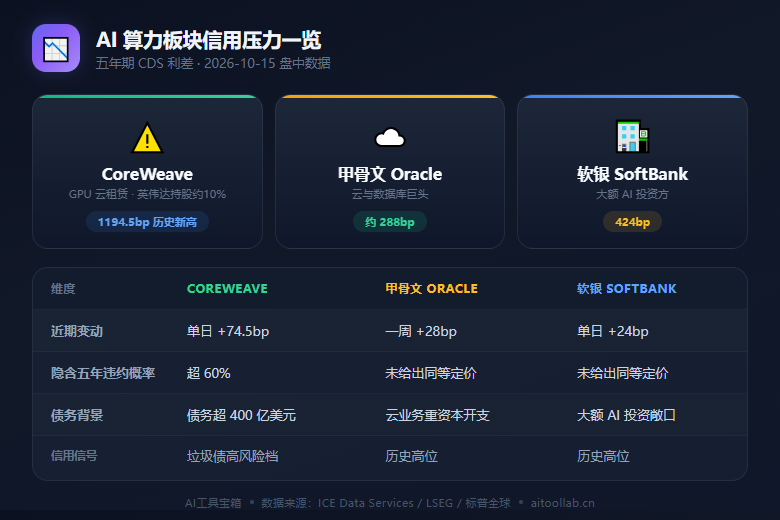
2026 年 10 月 15 日,GPU 云租赁商 CoreWeave:五年期信用违约互换(CDS)利差盘中冲上 1194.5 个基点,创历史新高,市场定价隐含其未来五年累计违约概率超过 60%——一年前这个数字还只有约 30%。同日债券收益率升破 15%,股价盘中一度跌 9.5%,直到黄仁勋表态才收涨 5.9%。这不只是一家公司的事:AI 算力扩建的钱大半是借来的,信用市场开始重新给这套模式定价。
1194.5 个基点:信用市场给算力租赁定了什么价
CDS 相当于给债券买的违约保险,利差越高,违约风险定价越高。1194.5 个基点意味着为 1 亿美元债务投保,每年保费近 1200 万美元。据 ICE Data Services 数据,该利差 10 月 15 日盘中单日扩大 74.5 个基点;LSEG 与标普全球口径显示,对应五年违约概率约 64%。债券市场同步承压:票息 9%、2031 年到期的债券跌至面值的 79.9 美分,收益率升至 15.6%;另一只 9.75% 票息债券收益率达 16.2%。作为参照,投资级公司债收益率通常在 5% 上下——CoreWeave 已处垃圾债高风险档。
黄仁勋「灭火」有效,但只救了股价
黄仁勋 10 月 15 日在斯德哥尔摩表示,CoreWeave 实力与日俱增、资本成本实际上在下降,英伟达无需为其提供财务兜底。表态立竿见影:股价从盘中 -9.5% 拉到收涨 5.9%。但信用市场没有跟涨——CDS 利差当日仍创历史新高,这种背离本身就是信号:股票投资者买的是叙事,债券投资者算的是现金流。分歧的焦点在债务结构:华尔街预计 CoreWeave 今年销售额约 129 亿美元、明年翻倍,但债务总额超过 400 亿美元,大部分需在五年内偿还,今年亏损预计扩大至 25 亿美元。联合创始人麦克比还希望让芯片抵押债务拿到投资级评级、向保险资金融资——此时更易被读成还要继续借钱。多头论据:二季度末手握约 1040 亿美元合同储备,7 月初新增 250 亿美元客户承诺。
压力不止一家:AI 产业链信用定价集体走高
甲骨文五年期 CDS 利差约 288 个基点,一周扩大 28 个基点;软银单日扩大 24 个基点至 424 个基点;亚马逊、Alphabet、Meta 的 CDS 均处历史高位,英伟达、意法半导体、SpaceX 的利差也在走高。宏观背景是美国通胀数据超预期、十年期美债收益率上破 5%——当无风险利率变贵,靠「今天借钱建数据中心、几年后收租金回本」的模式尤为敏感。已有机构预计,到 2030 年超 3.5 万亿美元算力投资面临减值风险。
给工具使用者的三笔账
这场风波暂不改变产品功能,但会慢慢改变价格与供应。
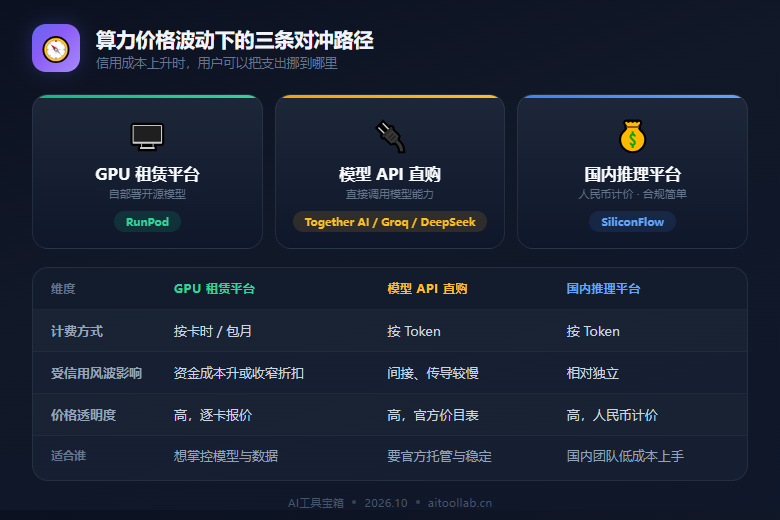
第一笔账:租 GPU。以 RunPod 为代表的按卡时计费平台价格最透明,但行业资金成本上升后,长租折扣可能收窄、现货价格波动加大,签约前留意合约期限与退出条款。
第二笔账:买模型 API。推理层不必绑死在单一算力商身上——Together AI 聚合开源模型托管,Groq 主打低延迟推理,DeepSeek 把旗舰模型压到极低价格。多供应商比价,是对冲算力价格波动最省力的办法。
第三笔账:国内通道。SiliconFlow 等国内推理平台提供主流开源模型的托管服务,人民币计价、合规链路短,对国内团队常是默认选项。
一句话总结:除了报价单,也看看服务商的资金结构,选「稳且便宜」的那家。
接下来盯三个信号
一看 CoreWeave 三季报的现金流与债务展期;二看 CDS 利差能否回落到 1000 个基点以内,那是信用市场情绪的直接温度计;三看超大规模云厂商是否上调云服务价格。只要十年期美债收益率维持 5% 上方,整个行业的融资成本都会被重新审视。
数据声明:本文数据截至 2026-10-16,来源包括 ICE Data Services、LSEG、标普全球与财联社等公开报道。CDS 隐含违约概率基于标准回收率假设的市场定价推算,不代表实际违约结果,本文不构成投资建议。
❓ 常见问题
五年期 CDS 利差 10 月 15 日盘中达 1194.5 个基点,市场定价隐含其未来五年累计违约概率超过 60%。这反映投资者对其 400 多亿美元债务偿付能力的担忧,属于市场预期而非实际违约。
黄仁勋 10 月 15 日明确表示英伟达无需为其提供财务兜底,称其财务实力持续改善。英伟达持股约 10%,是 CoreWeave 第二大股东和主要芯片供应商,但持股不等于担保义务。
目前没有实际违约迹象,公司还有约 1040 亿美元合同储备。即便出现最坏情况,通常也是重组或被收购,存量客户合同一般继续履行;短期影响更多体现在价格波动而非服务中断。
资金成本上升会压缩算力租赁商的降价空间,长租折扣可能收窄、现货价格波动加大。用户可以多供应商比价、优先选模型 API 直购、关注国内推理平台来对冲。
CDS 是针对债券违约的保险合约,利差即保险费率。股价反映情绪与预期,容易被言论带动反弹;CDS 反映信用投资者真金白银的风险定价。本轮黄仁勋讲话后股价涨 5.9%,CDS 仍创历史新高,两者背离本身就是信号。